Domain lohnbuchhaltung-outsourcing.de kaufen?
Wir ziehen mit dem Projekt
lohnbuchhaltung-outsourcing.de um.
Sind Sie am Kauf der Domain
lohnbuchhaltung-outsourcing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnbuchhaltung-outsourcing.de kaufen?
Wer gilt als Beschäftigter?
Als Beschäftigter gilt grundsätzlich jede Person, die in einem abhängigen Beschäftigungsverhältnis steht und gegen Entgelt arbeitet. Dabei spielt es keine Rolle, ob die Beschäftigung in Vollzeit, Teilzeit oder auf geringfügiger Basis ausgeübt wird. Auch Auszubildende, Praktikanten und Minijobber gelten als Beschäftigte. Selbstständige hingegen fallen nicht unter die Definition des Beschäftigten, da sie ihre Tätigkeit eigenverantwortlich und ohne Weisungsbindung ausüben. In einigen Fällen kann es jedoch zu Abgrenzungsproblemen kommen, beispielsweise bei Werkverträgen oder freien Mitarbeitern. **
Was ist ein kurzfristig Beschäftigter?
Ein kurzfristig Beschäftigter ist eine Person, die für einen begrenzten Zeitraum bei einem Unternehmen arbeitet. Diese Art von Beschäftigung ist in der Regel auf einen Zeitraum von maximal drei Monaten begrenzt. Kurzfristig Beschäftigte werden oft für saisonale Arbeit oder zur Abdeckung von Spitzenzeiten eingestellt. Sie haben in der Regel keine langfristigen Arbeitsverträge und erhalten oft keine Leistungen wie Krankenversicherung oder Urlaub. Unternehmen nutzen kurzfristige Beschäftigte, um flexibel auf schwankende Arbeitsanforderungen reagieren zu können. **
Ähnliche Suchbegriffe für Beschäftigter
Top-Angebote
Produkte zum Begriff Beschäftigter:
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Ist ein Praktikant ein Beschäftigter?
Ist ein Praktikant ein Beschäftigter? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie der Praktikant in das Unternehmen eingebunden ist. In der Regel ist ein Praktikant kein regulärer Beschäftigter, da er in erster Linie praktische Erfahrungen sammeln soll und nicht fest in die Arbeitsabläufe des Unternehmens eingebunden ist. Allerdings gibt es auch bezahlte Praktika, bei denen der Praktikant als Beschäftigter gilt und entsprechende Rechte und Pflichten hat. Es ist wichtig, die genauen Rahmenbedingungen des Praktikums zu prüfen, um festzustellen, ob der Praktikant als Beschäftigter betrachtet werden kann. **
-
Wie kann die Lohnbuchhaltung effizient organisiert werden, um die Gehaltsabrechnung korrekt und rechtzeitig durchzuführen?
Die Lohnbuchhaltung kann effizient organisiert werden, indem ein gut strukturierter Prozess für die Datenerfassung und -verarbeitung implementiert wird. Automatisierung von wiederkehrenden Aufgaben wie Berechnungen und Abzügen kann Zeit sparen. Regelmäßige Schulungen für Mitarbeiter und die Verwendung von spezieller Software können dazu beitragen, Fehler zu minimieren und die Gehaltsabrechnung termingerecht abzuschließen. **
-
Was kostet die Lohnbuchhaltung?
Die Kosten für die Lohnbuchhaltung können je nach Anbieter und Umfang der Dienstleistungen variieren. In der Regel berechnen Lohnbuchhaltungsdienstleister ihre Gebühren entweder auf Stundenbasis oder als Pauschalbetrag pro Mitarbeiter. Zusätzliche Kosten können für die Erstellung von Lohnabrechnungen, die Abwicklung von Sozialversicherungsbeiträgen und die Kommunikation mit Behörden anfallen. Es ist ratsam, mehrere Angebote einzuholen und die Leistungen sowie die Kosten sorgfältig zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu erhalten. Letztendlich hängen die Kosten für die Lohnbuchhaltung auch von der Komplexität der Lohnabrechnungen und der Anzahl der Mitarbeiter im Unternehmen ab. **
-
Hat ein geringfügig Beschäftigter Anspruch auf Urlaub?
Hat ein geringfügig Beschäftigter Anspruch auf Urlaub? Ja, auch geringfügig Beschäftigte haben grundsätzlich Anspruch auf bezahlten Urlaub. Die Anzahl der Urlaubstage richtet sich nach der wöchentlichen Arbeitszeit des Mitarbeiters. In der Regel beträgt der gesetzliche Mindesturlaubsanspruch 24 Werktage pro Jahr bei einer 6-Tage-Woche. Es ist wichtig, dass der Urlaubsanspruch auch für geringfügig Beschäftigte eingehalten wird, um ihre Erholung und Arbeitszufriedenheit zu gewährleisten. Es empfiehlt sich, die genauen Regelungen im Arbeitsvertrag oder im Tarifvertrag zu prüfen. **


Hat ein Beschäftigter Rentner Anspruch auf Krankengeld?
Hat ein Beschäftigter Rentner Anspruch auf Krankengeld? Ja, grundsätzlich haben auch Rentner, die neben ihrer Rente noch einer Beschäftigung nachgehen, Anspruch auf Krankengeld, wenn sie aufgrund einer Krankheit arbeitsunfähig sind. Voraussetzung ist, dass sie in der gesetzlichen Krankenversicherung versichert sind und die üblichen Voraussetzungen für den Krankengeldanspruch erfüllen. Dazu gehört unter anderem, dass sie mindestens sechs Wochen arbeitsunfähig sind und eine ärztliche Bescheinigung vorlegen können. Es ist jedoch wichtig zu beachten, dass das Krankengeld in der Regel nur für einen begrenzten Zeitraum gezahlt wird und bestimmte Einkommensgrenzen gelten. **
Hat ein geringfügig Beschäftigter Anspruch auf KUG?
Ja, geringfügig Beschäftigte haben grundsätzlich auch Anspruch auf Kurzarbeitergeld (KUG), sofern sie sozialversicherungspflichtig beschäftigt sind. Allerdings wird das KUG in der Regel auf Basis des tatsächlich erzielten Arbeitsentgelts berechnet, was bei geringfügig Beschäftigten oft zu niedrigeren Leistungen führen kann. Es ist daher wichtig, die genauen Bedingungen und Regelungen für geringfügig Beschäftigte im jeweiligen Arbeitsverhältnis zu prüfen. Zudem können auch andere Faktoren wie die Dauer der Beschäftigung und die Höhe des Arbeitsausfalls eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Beschäftigter:
-
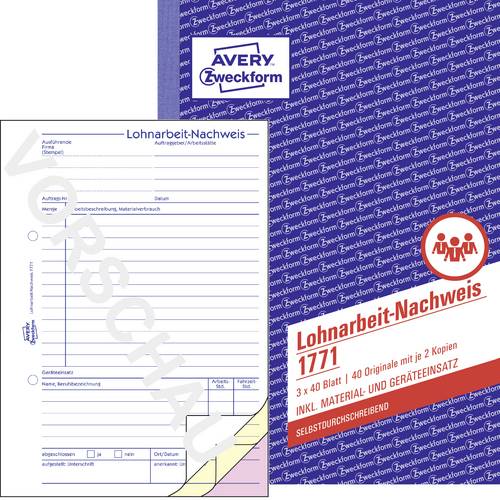
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wer gilt als Beschäftigter?
Als Beschäftigter gilt grundsätzlich jede Person, die in einem abhängigen Beschäftigungsverhältnis steht und gegen Entgelt arbeitet. Dabei spielt es keine Rolle, ob die Beschäftigung in Vollzeit, Teilzeit oder auf geringfügiger Basis ausgeübt wird. Auch Auszubildende, Praktikanten und Minijobber gelten als Beschäftigte. Selbstständige hingegen fallen nicht unter die Definition des Beschäftigten, da sie ihre Tätigkeit eigenverantwortlich und ohne Weisungsbindung ausüben. In einigen Fällen kann es jedoch zu Abgrenzungsproblemen kommen, beispielsweise bei Werkverträgen oder freien Mitarbeitern. **
-
Was ist ein kurzfristig Beschäftigter?
Ein kurzfristig Beschäftigter ist eine Person, die für einen begrenzten Zeitraum bei einem Unternehmen arbeitet. Diese Art von Beschäftigung ist in der Regel auf einen Zeitraum von maximal drei Monaten begrenzt. Kurzfristig Beschäftigte werden oft für saisonale Arbeit oder zur Abdeckung von Spitzenzeiten eingestellt. Sie haben in der Regel keine langfristigen Arbeitsverträge und erhalten oft keine Leistungen wie Krankenversicherung oder Urlaub. Unternehmen nutzen kurzfristige Beschäftigte, um flexibel auf schwankende Arbeitsanforderungen reagieren zu können. **
-
Ist ein Praktikant ein Beschäftigter?
Ist ein Praktikant ein Beschäftigter? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie der Praktikant in das Unternehmen eingebunden ist. In der Regel ist ein Praktikant kein regulärer Beschäftigter, da er in erster Linie praktische Erfahrungen sammeln soll und nicht fest in die Arbeitsabläufe des Unternehmens eingebunden ist. Allerdings gibt es auch bezahlte Praktika, bei denen der Praktikant als Beschäftigter gilt und entsprechende Rechte und Pflichten hat. Es ist wichtig, die genauen Rahmenbedingungen des Praktikums zu prüfen, um festzustellen, ob der Praktikant als Beschäftigter betrachtet werden kann. **
-
Wie kann die Lohnbuchhaltung effizient organisiert werden, um die Gehaltsabrechnung korrekt und rechtzeitig durchzuführen?
Die Lohnbuchhaltung kann effizient organisiert werden, indem ein gut strukturierter Prozess für die Datenerfassung und -verarbeitung implementiert wird. Automatisierung von wiederkehrenden Aufgaben wie Berechnungen und Abzügen kann Zeit sparen. Regelmäßige Schulungen für Mitarbeiter und die Verwendung von spezieller Software können dazu beitragen, Fehler zu minimieren und die Gehaltsabrechnung termingerecht abzuschließen. **
Ähnliche Suchbegriffe für Beschäftigter
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Reinicke, Thorsten: Outsourcing in GenossenschaftsbankenOutsourcing in Genossenschaftsbanken , Die 6. Auflage 2025 von "Outsourcing in Genossenschaftsbanken" berücksichtigt die erweiterten aufsichtsrechtlichen Anforderungen der EBA-Leitlinien zu Zinsänderungsrisiken und Kreditspreadrisiken im Anlagebuch, die mit der neuesten MaRisk-Novelle umgesetzt wurden. Zudem werden die Auswirkungen der DORA-Verordnung in Bezug auf Cybersicherheit, IKT-Risiken und digitale operative Resilienz thematisiert. Dieses Werk richtet sich an Bankmitarbeiterinnen und Bankmitarbeiter, die mit der Planung und Umsetzung von Auslagerungen von Geschäftsprozessen befasst sind. Es bietet: - einen Überblick über verschiedene Formen des Outsourcings, - eine fundierte Darstellung betriebswirtschaftlicher, aufsichtsrechtlicher, steuerlicher und arbeitsrechtlicher Aspekte, - eine Sammlung relevanter Gesetzesmaterialien und Erläuterungen zur Einhaltung rechtlicher Anforderungen und - praktische Arbeitshilfen und Mustervorlagen zur Unterstützung des internen Prüfungsprozesses in Banken. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250605, Titel der Reihe: BVR-Bankenreihe#41#, Autoren: Reinicke, Thorsten, Redaktion: Bundesverband der Deutschen Volksbanken und Raiffeisenbanken e. V. (BVR), Edition: REV, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 468, Keyword: Anzeigepflicht; Aufsichtsrat; Aufsichtsrecht; Auslagerung; BVR Bankenreihe; Banken; Bankenaufsicht; Bankorganisation; Bankrecht; Controlling; Datenschutz; Finanzwirtschaft; Firmenkunden; Genossenschaftsbank; Haftung; Interne Revision; Kreditgenossenschaft; Leitfaden; MaRisk; Organisationsmanagement; Outsourcing; Outsourcingbeauftragter; Projektmanagement; Risikokultur; Risikomanagement; Unternehmensplanung, Fachschema: Bank - Bankgeschäft ~Bankbetriebslehre~Betriebslehre / Bankbetriebslehre~Bankrecht~Finanzwirtschaft~Genossenschaft~Outsourcing~Unternehmensrecht, Fachkategorie: Bankwesen~Bankwesen und Finanzen: Lehrbücher, Handbücher~Outsourcing und Insourcing~Bankrecht~Industrien und Branchenstudien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 858, Produktform: Klappenbroschur,56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ennemoser, Birgit: Lohn- und Gehaltsabrechnung für DummiesLohn- und Gehaltsabrechnung für Dummies , Richtig abgerechnet! Möchten Sie in die Lohn- und Entgeltbuchhaltung einsteigen? In diesem Buch lernen Sie nicht nur den exemplarischen Ablauf einer Entgeltabrechnung kennen, sondern verstehen auch das 'Drumherum', das Sie dazu beherrschen müssen: die gesetzlichen Grundlagen, Lohn- und Entgeltarten, Wissenswertes zur Lohnsteuer und zur Meldung bei der Sozialversicherung und vieles mehr. Und schon bald werden Sie alle Mitarbeitenden Ihres Unternehmens - vom Minijobber über die frisch gebackene Mutter bis hin zum Vorruheständler - mit einer korrekten Lohnabrechnung versorgen. Sie erfahren Wie die einzelnen Schritte einer Lohnabrechnung aussehen Welche steuer- und sozialversicherungsrechtlichen Grenzen Sie kennen sollten Welche Entgeltbestandteile es in Deutschland geben kann Wissenswertes zu Entgeltfortzahlung, Mutterschutz, Umlagen und Co. , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250305, Titel der Reihe: für Dummies##, Autoren: Ennemoser, Birgit~Schenk, Renate, Seitenzahl/Blattzahl: 320, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Altersvorsorge; Arbeitslohn; Entgelt; Entgeltabrechnung; Finanzbuchhaltung; Gehalt; Gehaltsabrechnung; Geldwerter Vorteil; Lohn; Lohnabrechnung; Lohnsteuer; Monatsabschluss; Rechnungswesen; Sachbezüge; Sozialversicherung; Spezialthemen Rechnungswesen, Fachschema: Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet die Lohnbuchhaltung?
Die Kosten für die Lohnbuchhaltung können je nach Anbieter und Umfang der Dienstleistungen variieren. In der Regel berechnen Lohnbuchhaltungsdienstleister ihre Gebühren entweder auf Stundenbasis oder als Pauschalbetrag pro Mitarbeiter. Zusätzliche Kosten können für die Erstellung von Lohnabrechnungen, die Abwicklung von Sozialversicherungsbeiträgen und die Kommunikation mit Behörden anfallen. Es ist ratsam, mehrere Angebote einzuholen und die Leistungen sowie die Kosten sorgfältig zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu erhalten. Letztendlich hängen die Kosten für die Lohnbuchhaltung auch von der Komplexität der Lohnabrechnungen und der Anzahl der Mitarbeiter im Unternehmen ab. **
-
Hat ein geringfügig Beschäftigter Anspruch auf Urlaub?
Hat ein geringfügig Beschäftigter Anspruch auf Urlaub? Ja, auch geringfügig Beschäftigte haben grundsätzlich Anspruch auf bezahlten Urlaub. Die Anzahl der Urlaubstage richtet sich nach der wöchentlichen Arbeitszeit des Mitarbeiters. In der Regel beträgt der gesetzliche Mindesturlaubsanspruch 24 Werktage pro Jahr bei einer 6-Tage-Woche. Es ist wichtig, dass der Urlaubsanspruch auch für geringfügig Beschäftigte eingehalten wird, um ihre Erholung und Arbeitszufriedenheit zu gewährleisten. Es empfiehlt sich, die genauen Regelungen im Arbeitsvertrag oder im Tarifvertrag zu prüfen. **
-
Hat ein Beschäftigter Rentner Anspruch auf Krankengeld?
Hat ein Beschäftigter Rentner Anspruch auf Krankengeld? Ja, grundsätzlich haben auch Rentner, die neben ihrer Rente noch einer Beschäftigung nachgehen, Anspruch auf Krankengeld, wenn sie aufgrund einer Krankheit arbeitsunfähig sind. Voraussetzung ist, dass sie in der gesetzlichen Krankenversicherung versichert sind und die üblichen Voraussetzungen für den Krankengeldanspruch erfüllen. Dazu gehört unter anderem, dass sie mindestens sechs Wochen arbeitsunfähig sind und eine ärztliche Bescheinigung vorlegen können. Es ist jedoch wichtig zu beachten, dass das Krankengeld in der Regel nur für einen begrenzten Zeitraum gezahlt wird und bestimmte Einkommensgrenzen gelten. **
-
Hat ein geringfügig Beschäftigter Anspruch auf KUG?
Ja, geringfügig Beschäftigte haben grundsätzlich auch Anspruch auf Kurzarbeitergeld (KUG), sofern sie sozialversicherungspflichtig beschäftigt sind. Allerdings wird das KUG in der Regel auf Basis des tatsächlich erzielten Arbeitsentgelts berechnet, was bei geringfügig Beschäftigten oft zu niedrigeren Leistungen führen kann. Es ist daher wichtig, die genauen Bedingungen und Regelungen für geringfügig Beschäftigte im jeweiligen Arbeitsverhältnis zu prüfen. Zudem können auch andere Faktoren wie die Dauer der Beschäftigung und die Höhe des Arbeitsausfalls eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.